.svg)
Soyons honnêtes avec nous-mêmes :
Au fond, nous avons toujours su que les subventions au solaire ne dureraient pas éternellement et, franchement, c’est normal.
Sauf effondrement complet du Big Beautiful Bill (c’est encore possible, mais peu probable), tout indique que nous nous dirigeons vers une sortie progressive des subventions au solaire résidentiel et commercial sur 1 à 3 ans aux États-Unis.
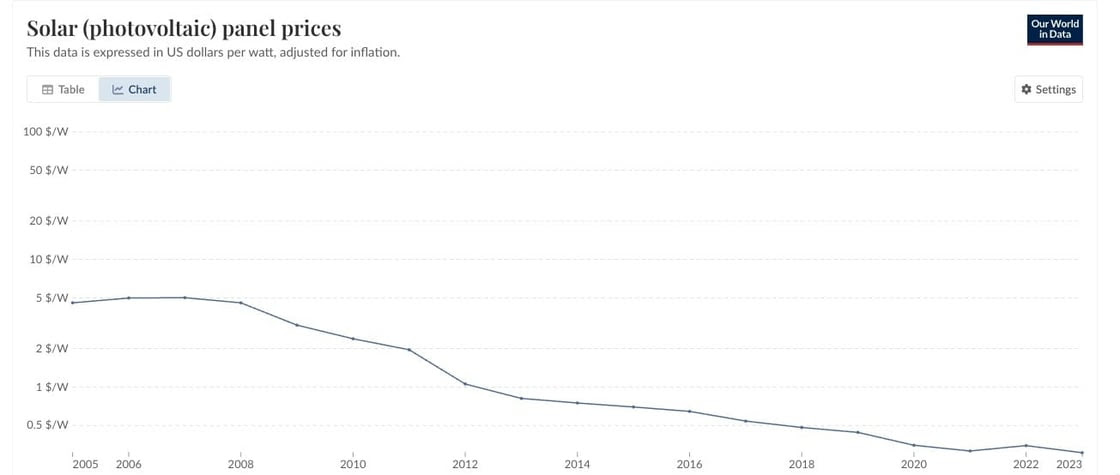
Si vous aviez dit aux pionniers du marché des onduleurs, il y a 20 ans, à l’époque où SMA dominait les toitures et où Enphase n’était qu’une startup audacieuse, que les prix du solaire chuteraient de plus de 90 % mais qu’un jour les subventions finiraient par s’assécher, je pense que 100 % d’entre eux auraient signé tout de suite.
C’est exactement ce qui s’est passé, comme le montrent ci-dessous IRENA (2024), Nemet (2009), Farmer et Lafond (2016) :
Alors, où va-t-on maintenant ?
Dans une large mesure, la croissance du marché des onduleurs a été artificiellement dopée par des crédits d’impôt de 30 %, des aides des États et d’autres coups de pouce très confortables. Dans les 180 à 540 prochains jours, tout le secteur, et surtout les fabricants, devra prouver qu’il peut tenir debout tout seul.
La question est donc : les entreprises d’onduleurs peuvent-elles survivre (et se développer) dans un monde sans ITC, sans marges confortables, et avec des tarifs d’électricité autour de 0,08 €/kWh ?
Commençons par regarder quelques vérités en face :
1. Des subventions très élevées ont créé des marges très élevées
Quand les incitations sont généreuses, les marges gonflent. Et pour les fabricants d’onduleurs, ça a été l’âge d’or.
Sauf qu’une bonne partie de cet or a fini dans des rapports de résultats trimestriels à Shenzhen, Munich et dans la Silicon Valley, pas dans l’expérience client ni dans une innovation réellement utile.
Donc oui, une part non négligeable de ces subventions est devenue, de fait, une forme d’aide aux entreprises au bénéfice d’actionnaires étrangers, payée par les contribuables américains. Si les prix des modules prennent une claque, ce n’est pas une tragédie. C’est un rééquilibrage.
Au lieu de se battre sur la fiabilité à long terme ou la transparence en O&M, certains acteurs ont surtout cherché à verrouiller des écosystèmes propriétaires et à pousser des mises à jour firmware que personne n’avait demandées.
Il ne s’agit pas seulement de dégraisser. Il faut se recentrer sur la valeur :
Plus de disponibilité. Un monitoring plus fiable. Une intégration plus intelligente.
Si les prix baissent, que les fabricants encaissent la première baisse. C’est ce qu’on appelle une correction de marché.
2. Les coûts indirects aux États-Unis sont toujours hors de contrôle
On connaît tous la blague : « Passer au solaire aux États-Unis, c’est acheter une pile de paperasse. »
Ce n’est plus drôle. Pourquoi ?
Parce que dans un monde sans subventions, chaque euro compte, et les onduleurs sont souvent le goulot d’étranglement, autant pour l’approbation que pour l’activation. Les entreprises qui livrent une documentation propre, des parcours de conformité clairs et des solutions DER pré-intégrées vont gagner. Les autres ? Elles deviendront trop chères pour être justifiées.
Vous ne pouvez plus seulement fabriquer une bonne boîte. Vous devez fabriquer une boîte qui aide l’installateur à être payé plus vite.
3. Le modèle intégré verticalement pourrait ne pas survivre tel quel
Soyons vraiment honnêtes :
Ces subventions fédérales ont permis à beaucoup d’entre nous de construire des entreprises intégrées verticalement, avec des salaires corrects, de vrais avantages, et une contribution à faire reconnaître le solaire comme un métier qualifié.
Mais si vous voulez que vos projets restent rentables dans ce nouvel environnement, vous devrez peut-être vous alléger.
Cela peut vouloir dire travailler avec des sous-traitants très compétents et soigneusement sélectionnés. Des équipes qui gèrent leurs propres véhicules, s’approvisionnent elles-mêmes et arrivent prêtes à démarrer.
Il y a un an, je n’aurais jamais dit ça. J’ai longtemps défendu le modèle intégré verticalement.
Mais aujourd’hui ? Je préfère voir une industrie solaire plus légère qui s’adapte, plutôt que pas d’industrie solaire du tout.
4. L’automatisation n’est plus une option
Dans un monde sans ITC, vos marges vont se réduire, donc votre efficacité doit augmenter.
Et cela veut dire :
- Automatiser les mises à jour projet et la communication client
- Transformer votre service department en centre de profit
- Faire de vos clients votre moteur marketing
- Réduire votre coût d’acquisition client avec des recommandations plus intelligentes
- Faire plus de projets avec moins de chefs de projet
Vous aurez besoin d’outils, de systèmes et de logiciels qui vous permettent d’en faire plus avec moins, et d’y prendre vraiment plaisir.
C’est le moment d’investir enfin dans des outils ops, des plateformes d’automatisation, des moteurs de recommandation et des portails clients qui passent à l’échelle sans ajouter de recrutements. Parce que le solaire est un sport d’équipe et, si nous voulons réussir après les subventions, il faut que tout le monde rame dans le même sens.
Pour conclure
Il nous reste encore quelques semaines (ou peut-être quelques mois) avant que tout soit finalisé.
Mais les entreprises les plus solides n’attendent pas que le Congrès décide de leur avenir. Elles resserrent leurs chaînes d’approvisionnement, ouvrent leurs plateformes, et écoutent enfin ceux qui gardent leurs produits sur les murs : les installateurs.
Le moment de vérité est là. Et la piste est courte.
Il est temps d’arrêter de parler de « perception premium de marque » et de parler disponibilité, simplicité et vitesse.
Parce que quand la mer se retire, on voit qui envoyait des mises à jour firmware en maillot de bain.
On peut espérer le meilleur, ou construire pour le pire.
Mieux encore : faire les deux.
De « aha » à « oh mince », nous partageons tout sur notre parcours pour aider à installer 100 000 systèmes solaires résidentiels par an.
Nous apprenons beaucoup, et vous aussi.
Systèmes solaires résidentiels installés via Sunvoy au cours de l’année écoulée :
Indicateurs en temps réel suivis parsunvoy
Avant de lancer Sunvoy, Joe était cofondateur et COO d’un installateur solaire résidentiel de premier plan à Washington DC, avec plus de 60 employés et plus de 12 M€ de chiffre d’affaires annuel. Aujourd’hui, il aide les entreprises du solaire à changer d’échelle grâce à Sunvoy.